


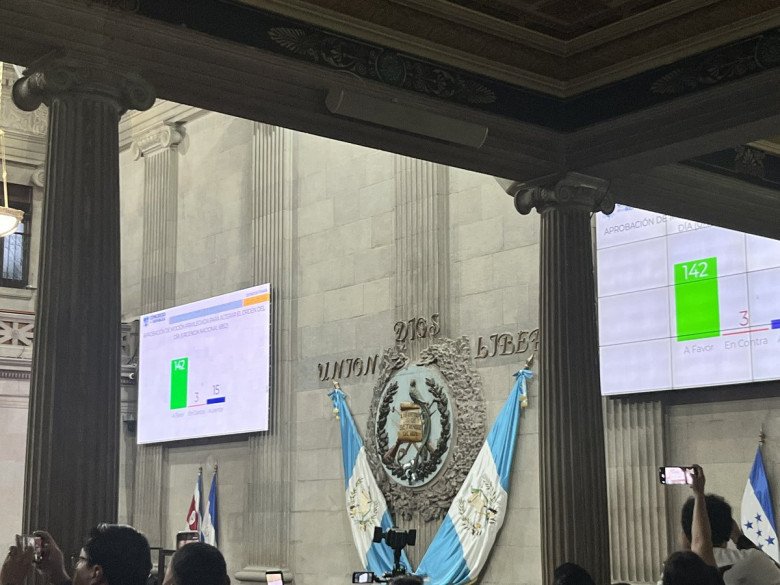
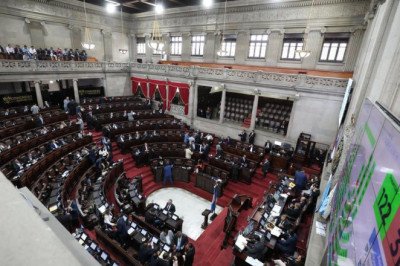
El Congreso de la República aprobó este 22 de septiembre de 2026 una moción para alterar el orden del día y conocer de urgencia nacional la iniciativa 6852, que propone suspender temporalmente el Impuesto al Valor Agregado (IVA) y el Impuesto a la Distribución de Petróleo y sus derivados (IDP) para la gasolina superior, gasolina regular y diésel.
La decisión se tomó después de aproximadamente una hora y media de intervenciones en el pleno, en las que distintos diputados expusieron argumentos a favor de la propuesta. El proyecto establece que la exención tributaria estaría vigente hasta el 31 de diciembre de 2026 y que la reducción deberá trasladarse directamente al precio final pagado por los consumidores.
Según la exposición de la iniciativa, la suspensión de ambos impuestos podría representar una reducción estimada de Q9.41 por galón de gasolina superior, Q9.10 en la gasolina regular y Q6.34 en el diésel. Estas cifras corresponden a las estimaciones incluidas en la propuesta y pueden variar dependiendo de otros componentes del precio de los combustibles.
El proyecto calcula además un impacto fiscal de aproximadamente Q3 mil 318.4 millones, de los cuales Q1 mil 332.2 millones corresponderían al IDP y Q1 mil 986.2 millones al IVA durante el período de vigencia de la medida.
La propuesta también contempla mecanismos de fiscalización para verificar que el beneficio tributario llegue al consumidor final, incluyendo controles mediante la Factura Electrónica en Línea (FEL) y supervisión por parte de la Superintendencia de Administración Tributaria (SAT), el Ministerio de Energía y Minas y la Dirección de Atención y Asistencia al Consumidor (Diaco).
El hecho de que la iniciativa sea conocida de urgencia nacional permite acelerar su discusión legislativa, pero la aprobación de la moción no equivale por sí sola a la entrada en vigencia de la exención. El proyecto debe completar el procedimiento correspondiente en el Congreso y, en caso de ser aprobado como decreto, continuar con las etapas legales necesarias para su vigencia.




Comentarios
0 comment